目录
●第一章 事业单位成本会计概述
第一节 事业单位的定义与特点
第二节 成本会计在事业单位中的重要性
第三节 事业单位成本会计的发展历程
第二章 事业单位成本会计基础理论
第一节 成本会计的原则
第二节 成本核算的对象与方法
第三节 成本会计信息的质量要求
第四节 成本会计制度的建立与完善
第五节 成本会计与财务管理的融合
第三章 事业单位成本核算体系
第一节 成本核算体系的构成与功能
第二节 成本项目的设置与分类
第三节 成本费用的归集与分配
第四节 成本核算的流程与规范
第五节 成本核算体系的优化与创新
第四章 事业单位成本控制策略
第一节 成本控制的目标
第二节 成本控制的方法与技巧
第三节 成本控制的关键环节
第五章 事业单位成本会计信息化建设
第一节 信息化建设的背景
第二节 成本会计信息系统的构建
第三节 信息化在成本核算中的应用
第四节 信息化在成本控制中的作用
第六章 事业单位特殊业务成本核算
第一节 科研项目成本核算
第二节 公共产品与服务成本核算
第三节 建设工程项目成本核算
第四节 无形资产与长期投资成本核算
第七章 事业单位成本会计报告与分析
第一节 成本会计报告的内容与格式
第二节 成本会计报告的编制方法
第三节 成本分析的方法与指标
第四节 成本会计报告的应用价值
第八章 事业单位内部成本控制机制
第一节 内部成本控制机制的重要性
第二节 内部成本控制机制的构建原则
第三节 内部成本控制机制的主要内容
第四节 内部成本控制机制的运行与监督
第九章 事业单位成本会计风险管理
第一节 成本会计风险的识别与评估
第二节 成本会计风险的应对策略
第三节 成本会计风险管理与内部控制的结合
第四节 成本会计风险管理的长期规划
参考文献
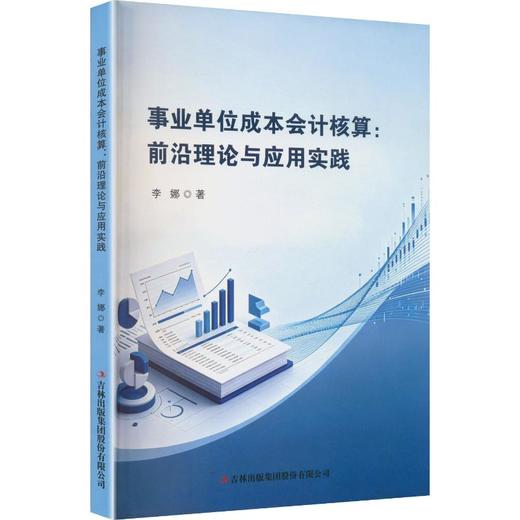
内容介绍
本书全面、系统地介绍了事业单位成本会计的理论与实践。第一章概述了事业单位的定义、特点以及成本会计在事业单位中的重要性,并梳理了事业单位成本会计的发展历程;第二章阐述了事业单位成本会计的基础理论,包括成本会计的原则、成本核算的对象与方法等;第三章构建了事业单位成本核算体系,详细说明了成本项目的设置、成本费用的归集与分配等;第四章探讨了事业单位成本控制策略,提出了成本控制的目标、方法与关键环节;第五章至第七章分别介绍了事业单位成本会计信息化建设、特殊业务成本核算以及成本会计报告与分析;第八章和第九章则重点讨论了事业单位内部成本控制机制和成本会计风险管理,为事业单位提供了完善的成本会计管理体系和风险防控策略。