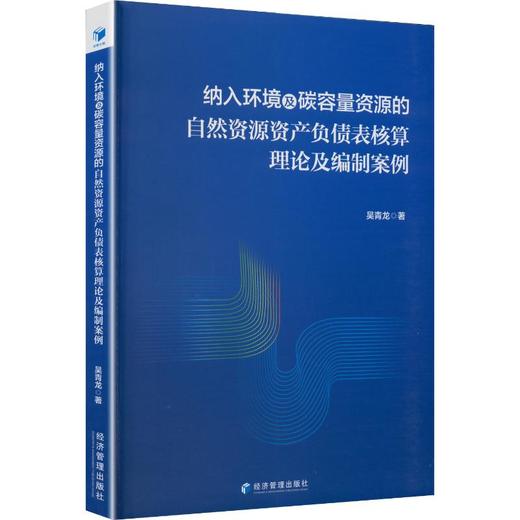
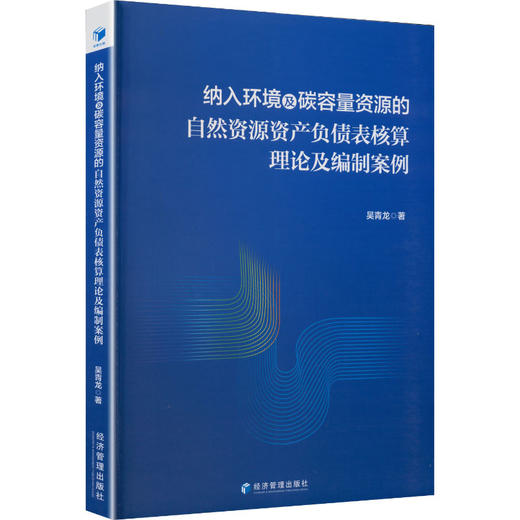
纳入环境及碳容量资源的自然资源资产负债表核算理论及编制案例
作 者:吴青龙 著
定 价:88
出 版 社:经济管理出版社
出版日期:2026年06月01日
页 数:233
装 帧:平装
ISBN:9787524309567
目录
●第一章 绪论
第一节 中国自然资源资产负债表概念的提出及编制实践
第二节 中国自然资源资产负债表核算的重要性
第三节 本书的总体研究框架及创新点
第二章 自然资源资产负债表核算理论及评述
第一节 自然资源资产负债表核算理论及发展
第二节 理论评述:已有核算理论存在的问题
第三节 自然资源资产负债表核算理论应具备的基本特征
第三章 自然资源资产负债表核算的相关重要概念及核算理论渊源
第一节 资源、自然资源概念及自然资源分类
第二节 资产、负债及成本(费用)概念
第三节 资产负债表核算——从企业资产负债表到国家资产负债表
第四节 绿色GDP与环境损害、生态破坏核算
第四章 纳入环境及碳容量资源的自然资源资产负债表核算理论
第一节 环境容量资源纳入核算的必要性和可行性
第二节 碳容量资源纳入核算的必要性和可行性
第三节 纳入环境及碳容量资源的自然资源资产负债表核算理论构建
第四节 纳入环境及碳容量资源的自然资源资产负债表基本表式及报表体系
第五章 纳入环境及碳容量资源的自然资源资产负债表核算技术
第一节 自然资源的价值核算理论及评估方法
第二节 传统自然资源资产及负债的核算技术
第三节 环境容量资源资产及负债的核算技术
第四节 碳容量资源资产及负债的核算技术
第五节 自然环境系统扰动负债核算技术
第六章 纳入环境及碳容量资源的自然资源资产负债表编制案例
第一节 山西省环境容量资源资产负债表编制及分析
第二节 山西省水资产负债表编制及分析
第三节 纳入环境容量资源的山西省自然资源资产负债表编制及分析
第四节 纳入环境及碳容量资源的山西省自然资源资产负债表编制及分析
第七章 结论及讨论
第一节 结论
第二节 讨论
参考文献
内容介绍
本书摒弃以往围绕SNA、SEEA仅包括传统自然资源的自然资源资产理论发展出自然资源负债理论作为补充的、割裂的自然资源资产负债表的理论思路,尝试将环境及碳容量资源纳入核算,从自然资源资产与自然资源负债等概念的最底层逻辑层面、整体性层面,即从自然环境与经济社会基本关系层面重新构建纳入环境及碳容量资源的自然资源资产负债表核算理论,该理论能够体现中国自然资源、环境及生态管理的具体实践,满足核算理论一般性要求。并以山西省为例,以2018-2020年为研究时段,编制纳入环境及碳容量资源的山西省自然资源资产负债表。
吴青龙 著
吴青龙,1978年4月生,山西省翼城县人,汉族,中国民盟盟员,副教授,硕士生导师。现任职于中北大学经济与管理学院,主要从事环境经济、能源经济及资源型经济转型等相关领域的研究工作。