商品详情

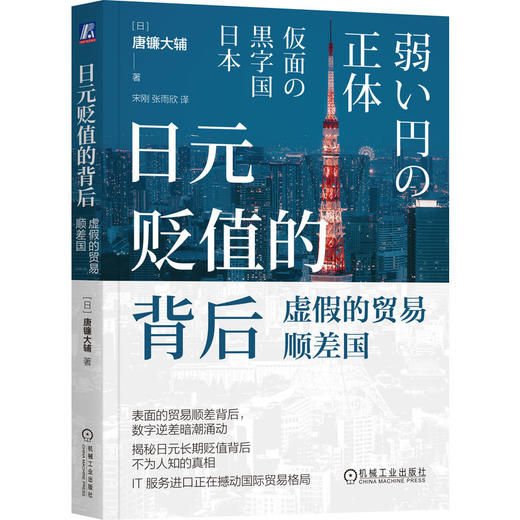
始于2022年的日元贬值,在2025年仍然在持续。对于这种长期贬值,美元、日元之间的存款利差已经不能解释问题的本质,真正的问题藏在经常收支平衡之下。
作者剥丝抽茧地揭开日本的贸易收支的统计数据,发现统计数据与真实的现金流存在着脱钩,在考虑了;数字赤字问题后,日本的国际贸易早已进入了逆差。在数字逆差的背后,隐藏着日本对美国IT巨头过度依赖,境外保险与养老金服务高企,日本本土研发能力;思维冻结等产业经济问题。
汇率表现下的现金流涌动,为我们拆解了全球贸易;物流之下的数据流,有助于我们认清当下复杂贸易形势背后的国家间角逐。

讨论;日元贬值的真正原因讨论本币究竟能从哪些渠道流出?为什么数字逆差额在10年内翻了一倍,在25年内达到6倍外资咨询热潮也为;新时代的逆差做出了贡献头脑外流的研发服务逆差知识产权使用费与贸易逆差;新时代的逆差总额超过原油进口额经常收支并不是;静态的数字而是;动态的现金流

唐镰大辅瑞穗银行首席市场经济学家1980年出生于东京都。2004年从庆应义塾大学经济系毕业后,进入JETRO。2006年,调职日本经济研究中心。07年起调任欧盟委员会经济金融总局,作为日本人唯一的经济学家参与欧盟经济前景的制定等工作。2008年10月,瑞穗公司银行(现瑞穗银行)入行,在国际市场部下担任首席市场经济学家。

目?录前?言第1章 ;新时代赤字的本质1推动汇率变化的;利率以及;供需2;成熟债权国的表现3质疑;国际收支发展阶段论6作为;新时代赤字的服务收支赤字8旅游收支顺差被;新时代赤字抵消11数字赤字在十年内翻倍,二十五年内扩大了五倍12外资咨询热潮是否也助长了;新时代赤字14象征;人才流失的研发服务收支赤字16;压箱底的知识产权等使用费也受到了数字化的影响17;新时代赤字超越了原油进口21如果预测准确,;新时代赤字将达到约12万亿日元23原油与计算机服务的同质性24具有时代性的服务收支重组26根据日银分类,数字赤字究竟有多大规模30日本在向哪些国家或地区支付费用32;国内的体力劳动与;海外的脑力劳动33;新时代赤字是一个;卖方市场34佃农难以战胜地主37再保险导致金融相关收支赤字增加38推动日元抛售的服务贸易国际化41研发部门未能留在日本42被称为;思维冻结的日本45;思维冻结导致服务收支赤字扩大48促进无形资产投资的创新盒税制48全球范围内推进的创新税制50外汇供需的影响51从韩国和瑞士的例子中所体会到的53 专栏①?透过服务收支看制造业行动变化55 专栏②?日本有多依赖旅游收支60 专栏③?数字赤字仅限于日本吗68第2章 虚假的贸易顺差国的实情81日本仍然是经常收支顺差大国82经常收支不是;符号,而是;现金流83未结束的日元贬值84;经常收支顺差asymp;投资收益86无法回流的投资收益87现金流基础的经常收支2022年的估算值89现金流基础的经常收支的概念92贸易收支赤字是主要原因94日元汇率分析视角需要更新96投机与实际需求的矩阵97日元升值的本质是降息和贸易收支顺差的双重作用1002007年至2012年间存在的日元双向买入压力1012022年至2023年间存在的日元双向卖出压力102情况④中的日元升值幅度是国民关注的焦点103日元已经越过了结构性转折点104祸不单行的2022年和2023年106在;慢全球化中生存的日本108超越二元对立的视角109关于;国际收支发展阶段论的两个问题111日本是;虚假的贸易顺差国或;虚假的债权国113 专栏④?成为;普通货币的日元:地震与日元汇率116第3章 资产运用立国的难言之隐125;家庭部门抛售日元成为重要话题126家庭金融资产;开放带来的两个顾虑127关于汇率的顾虑逐渐显现128仍然是;半个世纪以来的最低值129日本人对;弱势日元的无奈131资产防御而非资产运用132关于;家庭部门抛售日元的报道开始增多133外币存款利率上调报道的意义135通货膨胀下意识到的;现金贬值136新NISA推出之前就存在家庭部门海外投资倾向137新NISA的强劲势头背后的;家庭部门抛售日元139家庭部门会与机构投资者并驾齐驱吗140储蓄不是低增长的;原因,而是其;结果142银行部门持有国债的意义144如果日本人不储蓄,谁来购买国债145资产运用立国的难言之隐146现行框架能否一直持续147从众思想下分散投资的危险性149资产运用立国的最终归宿在哪里150日本人的消费行为与内外金融市场链接的时代152第4章 购买力平价理论为何不再适用155从购买力平价理论看美元/日元汇率156无法再使用的PPP理论158PPP对比下什么是;日元过度贬值160如今,日元贬值期待的效果不是出口数量增加,而是股价上涨163;修正的不是实际汇率而是PPP164通过旅游出口;进口通胀压力165劳动力短缺只是个开始167如何摆脱;半个世纪以来的最低值168 专栏⑤?日经平均股价上涨是;通胀的恩惠170第5章 日本能做些什么:如何利用日元贬值183旅游收支不能成为主要的经济支柱184日本政府对促进外资投入愈加重视186对内直接投资带来的日本变革188入境需求也会产生类似效应190日本的现状不如朝鲜191过去实现目标的历程193为什么日本的对内直接投资停滞不前195阻碍对内直接投资的;两大不足196日本对内直接投资的形式;介于发达国家与发展中国家之间197不依赖绿地投资的对内直接投资战略199亚洲资本存在感增强的十年200日本现已成为;被投资的国家202应战略性瞄准哪些国家、地区和行业203金融和保险业的现状205促进对内直接投资所需的价值观转变206国际政治局势紧张带来的助力2072016年以后的世界变化209;慢全球化带来的助力210这一切都是;围绕中国企业的分化与重组吗2122023年4月,《世界经济展望报告》发布一年后213日本被选择是理所当然的215对内直接投资的;负面效应216爱尔兰的案例217不过,日本的情况可能有所不同218政府的具体举措219半导体领域的重要性223聚焦;海外人才的政策举措224旅游收支、对内直接投资与磁悬浮中央新干线的关系226再无保留的余地228 专栏⑥?日德GDP逆转的本质:因为是汇率因素所以可以接受吗229结语240注释246
【前言】前言;不易过时的讨论内容所收获的反响2022年9月,我撰写的《汇率下跌之后:日元贬值的宏观经济启示》由日本经济新闻出版社发行,一经发行就得到了众多读者的阅览,反响之热烈在我的职业生涯中前所未有。我不仅从企业界人士和对理财感兴趣的普通民众那里收获了反馈,也从许多公务员和政治家那里收到了很多意见。平时很少接触到的企业经理或者内阁成员也开始邀请我去做演讲,讲解与书相关的内容,这让我再次深切感受到对汇率感兴趣的读者群体如此广泛。而且,有关经济、金融图书的反响越大,评价就越会褒贬不一,但上一本书出版后,我确实感觉得到了很多赞同。例如,在亚马逊上收到了100多条评论,但几乎没有批评性的意见。承蒙厚爱,不胜感激。在上一本书的前言中,我曾讲到想将所讨论内容的时间范围拉长,也就是我会致力于写出;不易过时的讨论内容。我强烈地感觉到大家对这一点给予了一致的好评。在这个时代,视频和社交网络(SNS)盛行,所以很容易流行这样一种风气:仅仅是将经济统计数据和新闻简单整理了一下,然后就用;一看就懂!这样的标题来吸引流量,从而传播信息。但仍有相当一部分人对结构性的讨论和分析感兴趣,这让我很受鼓舞。本书也和上一本书一样,都打算将;不易过时的讨论内容贯彻到底,所以在这一点上请大家放心。不再;非主流的结构性日元贬值论笔者在2022年3月的时候曾使用;结构性日元贬值这样的表达,当时有不少资深的同行和学者反驳说;是不是说得太过分了,当然也有不少声音说上一本书;过于悲观。但是,笔者有幸在交易室拥有席位,且每天都能与企业法人和投资者交流意见,从笔者的经验来看,2012年之后,东京外汇市场确实已经从;很多人想买入日元的市场变成了;很多人想卖出日元的市场。这一点也与贸易收支从盈余转为赤字的情况相符。然而,日本经济的历史是;日元升值的历史,经常收支大幅盈余,对外净资产余额居世界首位,我猜想可能会有很多经验丰富的分析师无法忘记这样的过去,认为;总有一天日元还是会升值的。这种心情也不是不能理解,不过,笔者认为出现转折点的可能性还是值得怀疑的。上一本书主要围绕国际收支统计,对日元乃至日本经济正面临的结构性变化进行分析。在书中,我指出了日本比以往任何时候都更难获得外汇的事实。这样的主旨触动了很多人,也恰好说明了还是有很多人在为日元的未来感到担忧。在上一本书出版约一年半后,也就是2024年3月26日,日本财务省在神田真人财务官的领导下宣布成立;国际收支相关座谈会,而我也有幸被任命为该会的委员,还斗胆担任了首次会议的主要发言人。如果说在上一本书出版之后所发表的内容能够在这样的行政流程中起到一些帮助的话,我将备感荣幸,这也是我一直深切期盼的。无论如何,与2022年不同的是,面对长期的日元贬值行情,质疑其结构性特征的论调已经不再是非主流论点了。同上一本书一样,;日本如今获取外汇比以前更困难这一点在本书中也是讨论的要点。;新时代赤字基于此,有些读者渴望立刻知道明确的方向,也有些读者希望以长远的眼光来了解日本经济以及日元正在发生的变化,本书旨在满足后一类读者的期待。自上一本书出版之后,笔者从供需方面对日元汇率的动向进行了调查和分析。我想在此介绍从这些调查和分析中所得出的见解。从这个意义上来说,大家可以把本书理解为上一本书的续篇。当然,即使是没有读过上一本书的读者也能毫无障碍地理解本书的内容,所以请大家放心。和上一本书一样,本书也是以国际收支为分析的核心。例如,第1章讨论的是服务收支结构正在发生的巨大变化。实际上,本书的写作有着这样的由来:2023年春天之后,笔者针对服务收支结构变化撰写了相关专栏并进行了反复讨论,日本经济新闻出版社认为其中的内容很有意思,联系我说希望能够深入探讨。在外汇领域,之前不太受关注的项目的外汇支付正在增加,以GAFAM[谷歌、亚马逊、Facebook(现Meta)、苹果、微软]为代表的美国大型IT企业提供的平台服务、在日本开展业务的外资咨询企业以及在海外设有据点的国内外企业的研发基地等,这些支付在统计上被计为服务收支赤字(严格来说是其他服务收支赤字)。笔者将其称为;新时代赤字,认为它是导致日元持续贬值的原因之一并予以关注。虽然在正文中会详细介绍,但现在经常使用的;数字赤字这个表达是在2023年春天开始讨论;新时代赤字的过程中衍生出来的,并且引起了人们的关注。从历史角度来看,说到与日元汇率相关的供需统计,贸易收支无论如何都是最重要的。当然,现在它仍然很重要。2022年,约20万亿日元的史上最大贸易收支赤字很可能是日元对美元汇率暴跌超过30%的要因。但是,与容易受资源价格和汇率动向影响的贸易收支不同,;新时代赤字只让人预见它在未来会持续增加,这是其可怕的地方。这是上一本书没有涵盖的论点。揭开;虚假的贸易顺差国的真面目;日本是经常收支顺差国,日元贬值终会结束的论调现在仍然有相当的市场。自2022年3月日元大幅贬值以来,笔者一直坚持认为应该关注日本固有的结构性因素。然而,也一直有反对观点认为日本是经常收支顺差国,所以没必要杞人忧天。确实,即使在日本经常收支大幅恶化的2022年也仍有11.4486万亿日元的巨额顺差,2023年更是实现了21.381万亿日元的巨额顺差。但是,日元对美元汇率在2022年最大跌幅约为35% (从约113日元跌至约152日元),2023年最大跌幅约为20%(从约127日元跌至约152日元)。现实就是,尽管经常收支是顺差,但日元汇率仍在急剧下跌。如果正视这样的事实,且以真诚的态度来分析的话,就应该注意到;统计(经常收支)顺差之下实际上有可能并没有相应的日元买入或外汇卖出等外汇交易,简单来说就是统计数据与现金流(CF)存在脱钩。关于这一点,第2章会详细讨论基于CF视角的经常收支实际情况。虽然只是试算,但从CF的角度来看,笔者怀疑2022年和2023年的经常收支可能是赤字。日本的经常收支顺差如今是靠过去投资的;回报,即初次收支顺差支撑的,然而这一顺差的核心部分真的回流到日本了吗(与日元买入相关吗)?如果没有回流,是否存在让其回流的方法?本书的焦点在于日元汇率,不过其中也包含了对思考日本经济现状和前景而言非常重要的相关内容。这也是上一本书没有涵盖的论点。从表面上看,经常收支顺差国和对外净资产国的地位就像一个保证日元强势的;面具,但;真面目可能是CF外流或虽然有顺差但外汇却没有回流等。从这点来说,日本处于一种;虚假的贸易顺差国或;虚假的债权国的状态,因此笔者认为有必要努力去揭示仅从统计数字上看不到的;真面目。时代需要不同的视角2022年末至2023年初,有很多专家都预测,相较于2022年,2023年将是回调之年,日元将会升值。而笔者在2022年9月刚写完一本讨论日元贬值的结构性特征的书,认为日元贬值不会轻易结束,并且认为2023年日元也会继续贬值。当时,这个观点十分小众,从2022年末至2023年初各种媒体上刊登的各金融机构的展望中就可以看出。现实也是2023年日元继续贬值,同年10月,日元对美元汇率和2022年一样,一度跌破了150日元。这里笔者也并不是想宣扬自己的预测有多么正确,因为汇率预测本身就有时准确,有时不准确。值得注意的不是预测结果的对错,而是为什么众多专家的预测会单向集中在同一个方向上。这可能是因为他们看到了同一件事。仅就2023年而言,大多数专家的预测甚至连起伏都相似,都认为年初日元会贬值,但3~5月将会升值。这可以看作美联储货币政策操作的结果,换句话说,他们是基于;根据美国利率的起伏来决定日元汇率的起伏这一经验法则来预测的。实际上,2023年3~5月,市场上对美联储加息停止的预期越来越强烈,所以从这一点来看,这样的解读本身大致是恰当的。从历史上看,日美利差和美元对日元汇率的关系一直较为稳定,这是事实。因此可以说,美联储在(2023年)春季之后停止加息会导致日元升值,美元贬值的预测是比较主流的。但是,美国利率下降就会导致美元贬值,从而使日元大幅升值是贸易收支顺差时代的想法。今后,美国利率的起伏对日元汇率来说肯定仍然重要,但不能说因为美国利率下降,所以本书所关注的;新时代赤字和基于CF的经常收支赤字就会消失。简单来说,笔者认为考虑到供需结构变化的背景,利差对日元汇率的解释能力相比过去可能减弱了。从这个角度来说,我们已经进入了一个需要不依赖利差、不同于以往历史的时代。
发达国家担心货币升值,发展中国家担心货币贬值需要强调的是,笔者并不认为利差毫无意义。由于;新时代赤字和基于CF的经常收支赤字等讨论引起了广泛关注,所以容易有这样的误解,但笔者只是希望更多的人知道利差对日元汇率的解释能力可能相比过去减弱了。利差无疑仍然是一个重要的影响因素。此外,笔者也没有说过;日元不会再升值。或许是受上一本书的影响,笔者有时会被误解,一些人认为笔者持;日元只会贬值的观点,这一点让笔者感到困惑。特别是自媒体发表的文章,其中有些标题言辞激烈,认为笔者;又在煽动日元贬值。但是,既然是浮动汇率制,货币价格的走势就不可能是直线。笔者在向客户解释时,也会对汇率趋势的变化进行认真的讨论。关于这一点,笔者也在反思自己在信息发布管理方面存在的不足之处。然而,今后即使出现日元升值的;方向感,;升值到什么程度的;水平感也需要作为一个问题来考虑。至少,我们可以承认日本经济已经不再像过去一样是;害怕升值的经济了。2012年左右,日元升值被称为日本经济的痼疾,而在此后10多年里,日本社会和经济结构发生了很大的变化。其背后的原因是什么?笔者认为,其背后的原因至少不是只关注每天都被消费的头条新闻就能看到的,比如;美国的雇佣统计数据超过(或者低于)市场预期或者;美联储还有times;次加息之类的新闻。如前所述,本书以包含居民和非居民对外经济贸易的国际收支统计为核心,揭示了日元汇率的实际情况。笔者认为,这样或许能揭示出一些近年来日本所经历的供需结构的变化。真实的世界很难用;一目了然的方式解释清楚,但笔者还是尽量尝试用通俗易懂的方式进行解释。作为前言的结尾,笔者想说和上一本书同样的话。对于资源净进口国日本来说,;货币的价值与国民生活息息相关,整个国家都在2022年深切感受到了这一点,2023年之后物价频频上涨就是其结果的体现。笔者认为,日元贬值被宣扬为万能药的时代已经终结,并且以2022年为界限,日本社会对于汇率的认识也发生了明显的变化。否则,;讨厌的日元贬值这个词就不会成为年度流行语的候选词了(2022年就有这样的说法)。而贯穿历史的事实是,货币升值是发达国家的烦恼,货币贬值是发展中国家才有的烦恼。2022年以后,日本显然更多地在为;日元贬值而不是;日元升值而烦恼。并不是说以此就认为日本变成了发展中国家,不过,感觉到根基开始动摇的,应该不止笔者一个人吧。最后,希望继上一本书之后,这本书能成为读者思考日元乃至日本经济现状和未来的契机。
- 新华一城书集 (微信公众号认证)
- 上海新华书店官方微信书店
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...