内容介绍
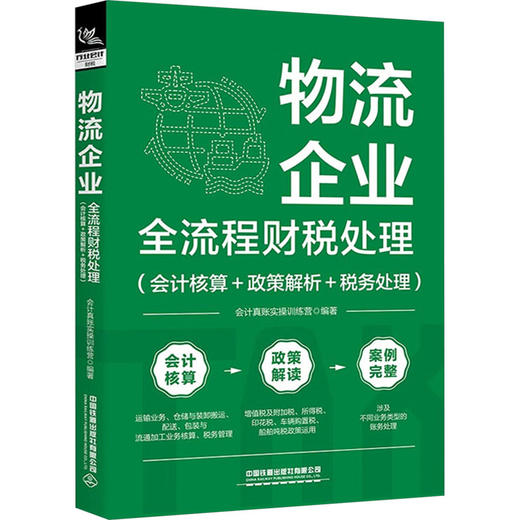
物流企业的业务多以提供劳务为主,因而主营业务收入为提供劳务获得的收入;物流企业的成本不像制造企业产品成本,而主要由各环节运行经营以及相关配套设施产生的成本构成。正确进行成本、收入的确认与计算,以及纳税申报是物流企业会计核算的重点。本书依照《企业会计准则》与税法编写,以案例为主,将经营业务与税法结合,以大量的案例展现物流企业经营业务。
物流企业全流程财税处理(会计核算+政策解析+税务处理)
目录
●第1章 物流企业与会计
第一节 物流主要功能与企业类型/001
一、现代物流主要功能/001
二、物流企业的分类/003
第二节 物流企业会计核算/004
一、会计科目的设置/004
二、设置账户借货方向/019
第2章 运输业务成本的核算
第一节 公路运输成本项目与核算方法/021
一、公路运输成本项目/021
二、成本计算对象、计算单位、计算期/023
三、公路运输成本会计科目运用/023
四、直接人工的归集与分配/024
五、车存燃料的管理与分配/026
六、材料费用的归集与分配/028
七、折旧费用的归集与分配/030
八、保修费用的归集与分配/031
九、养路费的归集与分配/032
十、其他费用的归集与分配/032
十一、辅助营运费用的归集与分配/033
十二、营运间接费用的归集与分配/034
十三、运输总成本的计算/036
第二节 铁路运输成本项目与核算方法/037
一、铁路运输业务成本项目/037
二、铁路运输业务成本的核算/039
……
内容介绍
物流企业的业务多以提供劳务为主,因而主营业务收入为提供劳务获得的收入;物流企业的成本不像制造企业产品成本,而主要由各环节运行经营以及相关配套设施产生的成本构成。正确进行成本、收入的确认与计算,以及纳税申报是物流企业会计核算的重点。本书依照《企业会计准则》与税法编写,以案例为主,将经营业务与税法结合,以大量的案例展现物流企业经营业务。
微信支付
支付宝
扫一扫购买
1. 打开微信,扫一扫左侧二维码
2. 点击右上角图标

3. 发送给朋友、分享到朋友圈、收藏




