商品详情
定价:69.0
ISBN:9787524422150
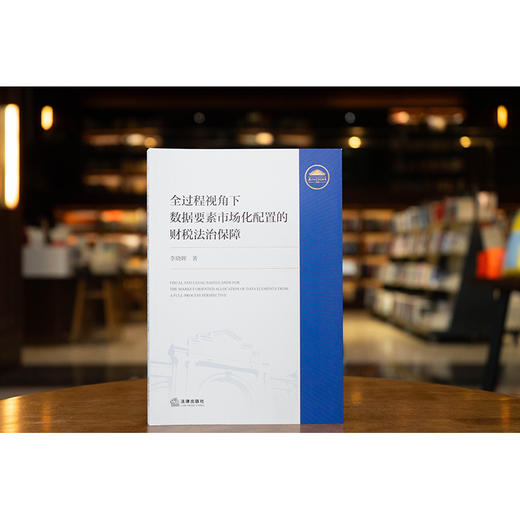
作者:李晓辉著
版次:1
出版时间:2026-09
内容提要:
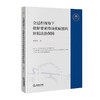
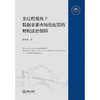
为应对提前布局数据税收规则制定的需求,本书集中关注我国当前数据要素领域财税立法、执法和司法的发展态势及地方创新实践,尝试提出与我国数据要素市场化初期、中期和后期具有适配性的财税法治保障。在全过程视角下,数据要素市场化配置改革可以分为前期培育阶段、中期发展阶段和后期成熟阶段,其不同阶段应实施相匹配的财税法治保障。数据要素市场前期培育阶段的财税法治保障应侧重释放数据资源、培育多元化的市场主体、激励数据产品开发、强化公共数据特许运营。在中期发展阶段,财税法治保障应基于央、地事权与财权的划分,借助预算管理、政府采购等财政手段建设数据要素市场。在后期成熟阶段,应借助财税法治实现数据要素价格调控、数据要素税收与税源背离疏解、数据要素利益再分配以及数据财政建设,从而为在全国层面进行数据要素立法和构建财税法治保障提出建议。
目录:
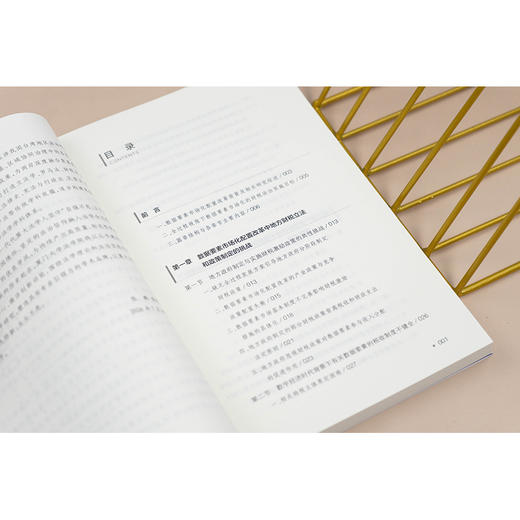
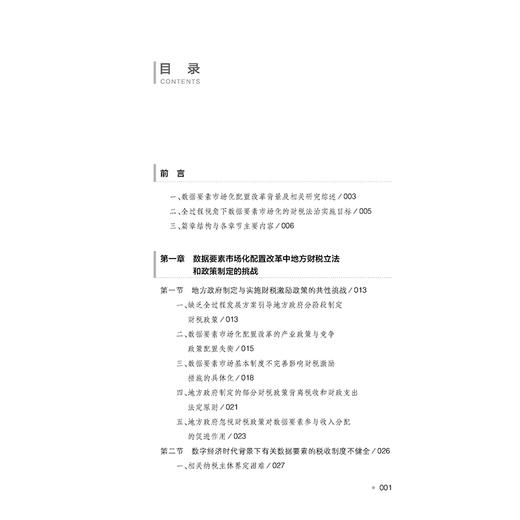
目 录
前 言
一、数据要素市场化配置改革背景及相关研究综述
二、全过程视角下数据要素市场化的财税法治实施目标
三、篇章结构与各章节主要内容
第一章 数据要素市场化配置改革中地方财税立法和政策制定的挑战
第一节 地方政府制定与实施财税激励政策的共性挑战
一、缺乏全过程发展方案引导地方政府分阶段制定财税政策
二、数据要素市场化配置改革的产业政策与竞争政策配置失衡
三、数据要素市场基本制度不完善影响财税激励措施的具体化
四、地方政府制定的部分财税政策背离税收和财政支出法定原则
五、地方政府忽视财税政策对数据要素参与收入分配的促进作用
第二节 数字经济时代背景下有关数据要素的税收制度不健全
一、相关纳税主体界定困难
二、数据要素交易所得定性不明造成税种适用争议
三、数据要素价值评估与定价机制不健全影响税基确定
四、数据要素税收征管信息不对称且涉税信息共享难度大
五、数据要素给传统税收征管模式带来挑战
六、数据要素市场国际化下数据要素国际税收规则制定的国家博弈
第三节 数据要素市场化中地方财税政策的公平竞争审查挑战
一、数据要素市场化中地方财税政策公平竞争审查与合法性审查的适用不协调
二、地方财税政策公平竞争审查标准的形式化与核心概念不清
三、地方财税政策适用公平竞争审查例外规定的风险预防与财政保障不足
第二章 全过程视角下数据要素市场化建设的财税法治保障措施
第一节 培育阶段:数据要素市场建设初期的财税法治保障方向
一、释放数据资源
二、培育多元化的市场主体
三、加大政府财政投入
四、激励数据产品开发
五、强化公共数据特许运营
第二节 发展阶段:数据要素市场建设中期的财税法治因应
一、预算法治需要能动地服务于数据要素市场化配置改革
二、利用政府采购法的政策性功能助力数据要素市场培育
三、划分中央与地方在数据要素市场化方面的财政事权与支出责任
四、通过转移支付平衡地区间数据要素市场建设能力
五、借力国债与地方债等措施布局数据要素市场发展
第三节 成熟阶段:数据要素市场建设后期的财税立法与政策选择
一、发挥财税法促进数据要素价格良性形成的调控作用
二、健全数据要素税收征管制度以避免数据要素税源与税收背离
三、发挥财税法的再分配作用以实现数据要素价值的公平分配
四、深化数据要素市场的公平竞争审查机制以遏制财税政策竞争
五、试点数据税作为地方税种以增加地方财政收入并建设数据财政
第三章 数据要素市场化过程中数据要素税收体制的完善
第一节 十余年来国内外数据课税理论回顾与评述
一、论述框架
二、所得观下的数据课税理论
三、财产观下的数据课税理论
四、流转观下的数据课税理论
五、行为观下的数据课税理论
六、数据课税前瞻:原理与实践
第二节 域外数据要素相关税收的实践总结
一、单边路径:数字服务税体系引领的数据课税实践
二、双边路径:UN税收协定范本12B条款下的数据课税
三、区域路径:区域贸易协定中的电子传输免征关税与欧盟数字时代增值税
四、多边路径:OECD双支柱方案对数据课税的涵摄
第三节 数据要素市场国际化下的税制挑战与中国因应
一、数据要素市场的国际化趋势与国家利益博弈
二、大国博弈下数据要素市场国际化的税制挑战
三、数据要素市场国际化下中国税制改革的路径选择
第四节 基于全过程视角完善我国数据要素税收体制
一、全过程视角:科学建设数据要素税收体制的范式
二、数据要素市场化前中期:完善现行税制应对数据要素税收冲击
三、数据要素市场化后期:建立专门的数据税制
第五节 数据要素市场化下数据税收的反避税规制前瞻
一、数据要素税收的特殊反避税规制路径
二、数据要素税收的一般反避税规制路径
三、大陆法系和英美法系中一般反避税条款的立法结构
四、数据要素市场化下数据税收反避税规制的完善建议
第四章 立法完善:数据要素市场化的财税立法保障
第一节 当前我国数据要素领域的立法现状检视
一、涉及“数据”的立法概览
二、数据要素市场化过程中的财税立法不足
第二节 数据要素市场化过程中财税立法的立法目的
一、数据要素市场化过程中财税立法的发展促进目的
二、数据要素市场化过程中财税立法的宏观调控目的
第三节 数据要素市场化过程中财税立法的立法原则
一、数据要素市场化过程中财税立法的依法立法原则
二、数据要素市场化过程中财税立法的民主立法原则
三、数据要素市场化过程中财税立法的科学立法原则
第四节 数据要素市场化过程中财税法治保障的立法实现
一、立法范围:划分数据要素市场发展立法与数据税收立法
二、立法主体:明确中央立法和地方立法主体
三、立法权限:厘清中央立法权限和地方立法权限
四、立法监督:加强财税立法的多元制度监督
第五章 执法协同:反垄断执法与公平竞争审查的衔接
第一节 数据要素市场化过程中财税领域反垄断执法与公平竞争审查的衔接困境
一、制度定位争议:制度定位上公平竞争审查制度是否从属于反垄断制度
二、实践联系不强:财税领域的相关反垄断执法与公平竞争审查的联系弱
三、规制衔接真空:财税政策反垄断与公平竞争审查的衔接存在空白
第二节 当前我国反垄断执法与公平竞争审查的典型衔接方案
一、“三书一函”制度
二、反垄断与公平竞争审查联席会议
三、京津冀市场监管执法协作框架协议
四、现有衔接方案的价值与不足
第三节 数据要素市场化过程中财税领域反垄断执法与公平竞争审查的衔接优化
一、明确数据要素市场化过程中财税政策公平竞争审查的独立地位
二、强化财税领域相关反垄断执法与公平竞争审查的程序联系
三、完善财税领域反垄断执法与公平竞争审查的衔接方案
第六章 司法实施:数据要素涉税争议解决的经济法司法保障
第一节 数据要素市场化中数据要素涉税争议的多元化诉讼需求
一、民事诉讼、行政诉讼和刑事诉讼视角下的数据要素涉税诉讼
二、经济诉讼视角下的数据要素涉税诉讼
第二节 以审判为中心改革下对经济法司法实施的反思与前瞻
一、经济法司法理论的整合与提炼
二、建立专门经济审判机构实行经济、民事与行政案件“三审合一”的可行性分析
三、在建立专门经济审判机构背景下重新审视经济法的可诉性
第三节 “三审合一”下数据要素涉税争议解决的司法实施
一、“三审合一”程序的选择与借鉴
二、经济、民事和行政案件“三审合一”模式下的涉税争议解决
结 语
- 法律出版社旗舰店 (微信公众号认证)
- 阅读自由与正义的另一种可能
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...