商品详情
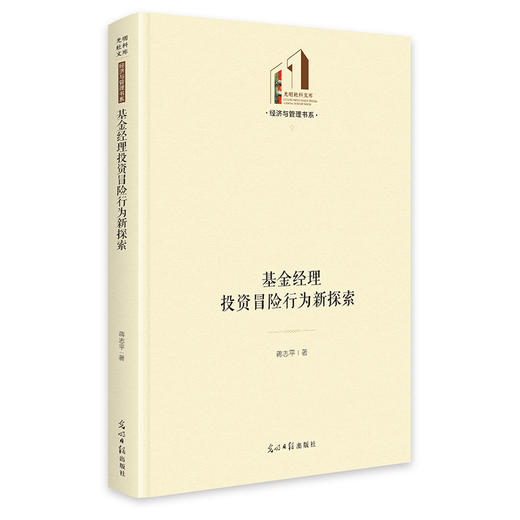
本书紧密结合中国证券投资基金市场的特殊背景,综合运用金融经济学、行为金融学、资产定价、投资组合管理与风险管理等理论,采用规范的金融市场计量经济分析方法,对我国基金经理投资中的冒险行为进行专题研究。本书理论特色为:融合经典金融学理论与实证方法,深入剖析基金经理风险选择行为背后的内在逻辑、激励因素及约束机制,为理解我国资本市场高波动风险的成因提供创新视角与理论支撑,本书试图揭开基金经理投资行为;黑盒,有利于防范基金经理投资中的道德风险,为完善和优化我国证券投资基金的金融监管机制提供对策。
蒋志平,管理学博士,副教授,硕士生导师。电子科技大学金融工程专业博士,现任四川师范大学经济与管理学院金融系副教授,主要研究领域为资本市场与金融风险管理,在《管理评论入《系统工程》《投资研究》等国内外重要学术期刊累计发表学术论文30余篇,出版学术专著《QFI投资中国资本市场信息效率研究》。主持多项*基金项目和四川省创业金融与科技金融中心项目,主研国家社科基金项目三项。
第一章绪论第一节研究背景第二节概念界定第三节研究意义第四节研究内容与方法第五节主要创新点
第二章文献综述第一节代理投资一般理论第二节基金经理投资行为激励第三节基金经理投资行为约束第四节国内外研究的总体评述第五节本章小结
第三章基金经理投资冒险行为评价第一节引言第二节基金经理投资冒险的主要途径第三节数据、变量与模型第四节冒险行为对基金经理回报的影响第五节冒险行为对基金投资者福利的影响第六节冒险行为的道德风险第七节本章小结
第四章基金经理投资冒险行为的激励因素第一节引言第二节影响基金风险水平的主要因素第三节基于经理人补偿契约视角的冒险行为激励第四节基于投资者风险偏好视角的冒险行为激励第五节本章小结
第五章基金经理投资冒险行为的约束机制第一节引言第二节投资者市场约束的效果检验第三节基金自购制度约束的效果检验第四节其他约束机制第五节本章小结
第六章结论与展望第一节研究结论第二节研究展望
参考文献
- 新华一城书集 (微信公众号认证)
- 上海新华书店官方微信书店
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...