商品详情
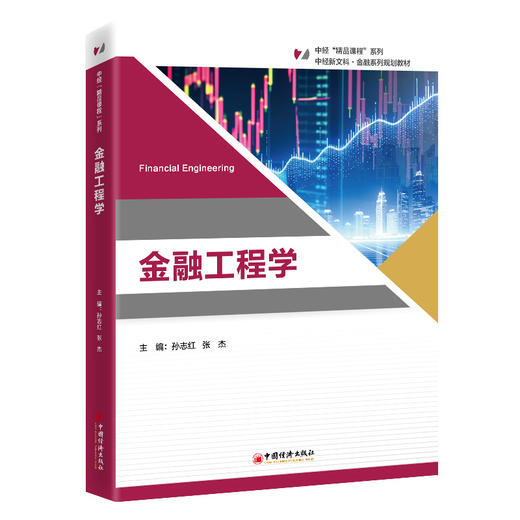
书名:金融工程学
定价:59.0
ISBN:9787513687614
作者:孙志红,张杰
版次:1
出版时间:2026-10
内容提要:
《金融工程学》教材致力于为经济与管理类本科生、研究生提供一本*系统的教材,旨在弥合理论与实践之间的鸿沟,使金融创新的理论和知识更能很好地和中国特色结合,使学生能够在专业学习和职业发展中更好地运用金融工程学知识。教材分四部分:*部分“金融工程基础”介绍了金融工程学的含义、概念、产生与发展,金融风险管理手段和金融衍生品的产生,衍生品市场上三类交易者的联系与区别为后续内容打下基础。*部分“远期与期货”详细介绍了期货市场交易制度、利率、远期价格和期货价格的决定估计方法及应用,并对使用期货合约的套期*策略、利率期货和外汇期货进行了深入讨论,帮助学生*理解和运用远期和期货工具。第三部分“互换”介绍了互换的概念、类型与基本规定、互换的交易机制及相关要素;深入阐述了LIBOR互换*息利率的确定以及互换市场利率互换协议以及货币互换协议的估值和定价;拓展了互换风险的种类以及其他类型的互换产品和运用互换构造新产品。第四部分“期权”介绍了期权的基本定义、期权的主要类型和交易规则,期权合约的标的和规定、期权市场的交易机制和监管方法,分析权证、员工股票期权和可转换债券的运作方式;深入揭示了期权交易策略、期权交易策略的应用场景;“金融工程在实践中的应用及监管”介绍了期权在公司财务的应用、中国债券市场中存在的衍生金融工具、金融工程在资产管理业务中的应用以及国内外不同的衍生工具市场监管;望了金融工程学领域的当前热点与未来发展方向,分析了*进展,为学生了解学科发展趋势提供了参考。
作者简介:
孙志红(1977-),女,河南汝南人,农村金融专业博士,石河子大学经济与管理学院教授,博士生导师(应用经济学-金融学),金融学国家*专业负责人,*金融专业研究生学位论文评审*,兵团英才,石河子大学“3152”骨干教师,致力于区域金融、金融理论与政策、公司金融的教学与科研工作。主持国家自然科学基金项目、国家社科基金项目、兵团社科基金重点项目、兵团社科基金一般项目、兵团软科学项目等各级各类课题20余项,主持参与各类教学改革项目6项,在《产业经济研究》《审计与经济研究》《国际商务》等CSSCI与核心期刊等公开发表学术论文40余篇,出版学术专著3部,参编教材2部,获各类教学科研获奖10余项。,张杰,教授,博导,主要研究领域边疆民族地区城镇化、特色产业政策创新、数字经济与低碳转型等。主持*项目5项,在*期刊发表论文50余篇,出版专著8部,获*和省部级奖励7项。资政报告获国务院副总理、省部级领导批示,获新疆文化名家暨“四个一批”领军人才、“兵团英才”等人才称号。
媒体评论:
编辑推荐: 本书为“中经‘精品课程’”系列教材,该系列内教材均为打造国规、省规的高质量教材
目录:
*章绪论 *节金融工程的界定 一、金融工程学的定义 二、如何理解金融工程学 *节金融工程与金融创新 一、金融创新的概念 二、金融创新的产生 第三节金融工程的发展 一、金融工程的发展历史 二、影响金融工程发展的客观因素 三、我国金融工程发展情况 第四节金融风险管理与金融衍生产品 一、金融风险管理的概念和手段 二、金融衍生产品的分类 第五节期货合约与期货市场 一、期货合约的概念和特点 二、期货市场的组织结构和功能 第六节远期合约 一、远期合约的概念、优缺点和分类 二、远期合约与期货合约的区别 第七节期权与期权市场 一、期权的相关概念 二、期权的类型 第八节衍生产品市场上的交易者 一、套期*者 二、投机者 三、套利者0第九节衍生产品市场中的风险 一、市场风险 二、信用风险 三、操作风险 四、流动性风险 *章基本数学及理论知识 *节概率 一、概率的定义 二、随机变量的概率分布 *节正态分布 一、正态分布的定义 二、标准正态分布 第三节累积正态分布函数 一、累积分布函数 二、累积正态分布函数 第四节偏度、峰度与对数正态分布 一、偏度和峰度 二、对数正态分布 第五节对数正态概率计算 第六节资产组合理论 一、资产组合理论的定义 二、马科维茨风险资产组合模型的基本假设 三、投资的收益和风险 第七节资本资产定价理论 一、资本资产定价模型 二、套利定价模型 第八节有效市场理论 一、有效市场理论的概念 二、有效市场理论的理论基础和前提条件 三、有效市场假说的分类 第九节无套利分析方法 一、套利与无套利定价原理 二、无套利定价法的应用 第三章期货市场交易制度 *节期货合约 一、期货合约的定义 二、期货合约的核心条款 *节期货交易市场 一、期货交易市场的构成 二、期货交易流程 三、期货套期* 四、主要国际期货市场 五、场外交易市场 六、场外交易市场的功能 第三节期货交易及保证金制度 一、期货头寸的建仓与平仓 二、期货交易基本制度 三、保证金账户的操作 第四节期货市场交易者 一、交易者类型 二、交易指令类型 第五节远期协议与期货合约 一、远期合约 二、远期合约与期货合约的联系和区别 第四章利率 *节利率的类型与测算 一、利率的定义 二、利率的类型 三、利率的作用 四、利率的计算 五、影响利率变动的因素 *节*息利率及债券定价 一、*息利率 二、债券定价 三、国债*息利率 第三节远期利率与远期利率协议 一、远期利率0二、远期利率协议 第四节利率期限结构理论 一、利率期限结构的定义 二、利率期限结构理论 第五章远期价格和期货价格的决定 *节远期合约的标的 一、远期合约的标的概念 二、投资型资产与消费型资产的区别 *节远期合约的定价公式 一、远期价格和远期价值 二、远期合约的定价思路 三、涉及的相关符号 四、远期合约的定价 第三节股票指数期货价格 一、股票指数 二、股票指数期货 三、股票指数期货价格的确定 第四节货币远期协议与货币期货合约 一、货币远期协议 二、货币期货合约 三、货币远期协议与货币期货合约 第五节商品期货的有关理论 一、商品期货 二、我国期货交易所中的商品期货 三、商品期货的定价 第六节持有成本理论 第七节交易成本与期货定价:以黄金期货为例 第八节期货价格与远期价格的关系 一、对冲者和投机者 二、期货价格向现货价格的收敛 三、风险和收益 第九节均衡期货定价理论的实践 第六章使用期货合约的套期*策略 *节期货套期*的基本原理 *节对套期*交易的讨论 一、风险对冲决策的影响因素 二、套期*可能产生的不良后果 第三节期货交易的基差风险 一、完全套期* 二、不完全套期* 第四节交叉套期* 一、交叉套期* 二、套期*比率 三、*套期*比率 四、*合约数量 第五节股指期货简史 一、股指期货的诞生 二、我国股指期货的发展历程 第六节股指期货合约条款 一、股指期货合约条款内容 二、我国的股指期货合约 第七节指数套利与程式交易 一、程式交易 二、指数套利与程式交易 第八节对冲股票组合风险 一、*合约数量 二、对冲股票组合的原因 三、调整β值 第九节套期*头寸的展期 一、展期 二、套期*头寸的展期 第七章利率期货 *节天数计算惯例及报价惯例 一、利率期货的概念 二、天数计算惯例 三、报价惯例*节中长期国债期货 一、中长期国债期货的定义 二、中长期国债期
定价:59.0
ISBN:9787513687614
作者:孙志红,张杰
版次:1
出版时间:2026-10
内容提要:
《金融工程学》教材致力于为经济与管理类本科生、研究生提供一本*系统的教材,旨在弥合理论与实践之间的鸿沟,使金融创新的理论和知识更能很好地和中国特色结合,使学生能够在专业学习和职业发展中更好地运用金融工程学知识。教材分四部分:*部分“金融工程基础”介绍了金融工程学的含义、概念、产生与发展,金融风险管理手段和金融衍生品的产生,衍生品市场上三类交易者的联系与区别为后续内容打下基础。*部分“远期与期货”详细介绍了期货市场交易制度、利率、远期价格和期货价格的决定估计方法及应用,并对使用期货合约的套期*策略、利率期货和外汇期货进行了深入讨论,帮助学生*理解和运用远期和期货工具。第三部分“互换”介绍了互换的概念、类型与基本规定、互换的交易机制及相关要素;深入阐述了LIBOR互换*息利率的确定以及互换市场利率互换协议以及货币互换协议的估值和定价;拓展了互换风险的种类以及其他类型的互换产品和运用互换构造新产品。第四部分“期权”介绍了期权的基本定义、期权的主要类型和交易规则,期权合约的标的和规定、期权市场的交易机制和监管方法,分析权证、员工股票期权和可转换债券的运作方式;深入揭示了期权交易策略、期权交易策略的应用场景;“金融工程在实践中的应用及监管”介绍了期权在公司财务的应用、中国债券市场中存在的衍生金融工具、金融工程在资产管理业务中的应用以及国内外不同的衍生工具市场监管;望了金融工程学领域的当前热点与未来发展方向,分析了*进展,为学生了解学科发展趋势提供了参考。
作者简介:
孙志红(1977-),女,河南汝南人,农村金融专业博士,石河子大学经济与管理学院教授,博士生导师(应用经济学-金融学),金融学国家*专业负责人,*金融专业研究生学位论文评审*,兵团英才,石河子大学“3152”骨干教师,致力于区域金融、金融理论与政策、公司金融的教学与科研工作。主持国家自然科学基金项目、国家社科基金项目、兵团社科基金重点项目、兵团社科基金一般项目、兵团软科学项目等各级各类课题20余项,主持参与各类教学改革项目6项,在《产业经济研究》《审计与经济研究》《国际商务》等CSSCI与核心期刊等公开发表学术论文40余篇,出版学术专著3部,参编教材2部,获各类教学科研获奖10余项。,张杰,教授,博导,主要研究领域边疆民族地区城镇化、特色产业政策创新、数字经济与低碳转型等。主持*项目5项,在*期刊发表论文50余篇,出版专著8部,获*和省部级奖励7项。资政报告获国务院副总理、省部级领导批示,获新疆文化名家暨“四个一批”领军人才、“兵团英才”等人才称号。
媒体评论:
编辑推荐: 本书为“中经‘精品课程’”系列教材,该系列内教材均为打造国规、省规的高质量教材
目录:
*章绪论 *节金融工程的界定 一、金融工程学的定义 二、如何理解金融工程学 *节金融工程与金融创新 一、金融创新的概念 二、金融创新的产生 第三节金融工程的发展 一、金融工程的发展历史 二、影响金融工程发展的客观因素 三、我国金融工程发展情况 第四节金融风险管理与金融衍生产品 一、金融风险管理的概念和手段 二、金融衍生产品的分类 第五节期货合约与期货市场 一、期货合约的概念和特点 二、期货市场的组织结构和功能 第六节远期合约 一、远期合约的概念、优缺点和分类 二、远期合约与期货合约的区别 第七节期权与期权市场 一、期权的相关概念 二、期权的类型 第八节衍生产品市场上的交易者 一、套期*者 二、投机者 三、套利者0第九节衍生产品市场中的风险 一、市场风险 二、信用风险 三、操作风险 四、流动性风险 *章基本数学及理论知识 *节概率 一、概率的定义 二、随机变量的概率分布 *节正态分布 一、正态分布的定义 二、标准正态分布 第三节累积正态分布函数 一、累积分布函数 二、累积正态分布函数 第四节偏度、峰度与对数正态分布 一、偏度和峰度 二、对数正态分布 第五节对数正态概率计算 第六节资产组合理论 一、资产组合理论的定义 二、马科维茨风险资产组合模型的基本假设 三、投资的收益和风险 第七节资本资产定价理论 一、资本资产定价模型 二、套利定价模型 第八节有效市场理论 一、有效市场理论的概念 二、有效市场理论的理论基础和前提条件 三、有效市场假说的分类 第九节无套利分析方法 一、套利与无套利定价原理 二、无套利定价法的应用 第三章期货市场交易制度 *节期货合约 一、期货合约的定义 二、期货合约的核心条款 *节期货交易市场 一、期货交易市场的构成 二、期货交易流程 三、期货套期* 四、主要国际期货市场 五、场外交易市场 六、场外交易市场的功能 第三节期货交易及保证金制度 一、期货头寸的建仓与平仓 二、期货交易基本制度 三、保证金账户的操作 第四节期货市场交易者 一、交易者类型 二、交易指令类型 第五节远期协议与期货合约 一、远期合约 二、远期合约与期货合约的联系和区别 第四章利率 *节利率的类型与测算 一、利率的定义 二、利率的类型 三、利率的作用 四、利率的计算 五、影响利率变动的因素 *节*息利率及债券定价 一、*息利率 二、债券定价 三、国债*息利率 第三节远期利率与远期利率协议 一、远期利率0二、远期利率协议 第四节利率期限结构理论 一、利率期限结构的定义 二、利率期限结构理论 第五章远期价格和期货价格的决定 *节远期合约的标的 一、远期合约的标的概念 二、投资型资产与消费型资产的区别 *节远期合约的定价公式 一、远期价格和远期价值 二、远期合约的定价思路 三、涉及的相关符号 四、远期合约的定价 第三节股票指数期货价格 一、股票指数 二、股票指数期货 三、股票指数期货价格的确定 第四节货币远期协议与货币期货合约 一、货币远期协议 二、货币期货合约 三、货币远期协议与货币期货合约 第五节商品期货的有关理论 一、商品期货 二、我国期货交易所中的商品期货 三、商品期货的定价 第六节持有成本理论 第七节交易成本与期货定价:以黄金期货为例 第八节期货价格与远期价格的关系 一、对冲者和投机者 二、期货价格向现货价格的收敛 三、风险和收益 第九节均衡期货定价理论的实践 第六章使用期货合约的套期*策略 *节期货套期*的基本原理 *节对套期*交易的讨论 一、风险对冲决策的影响因素 二、套期*可能产生的不良后果 第三节期货交易的基差风险 一、完全套期* 二、不完全套期* 第四节交叉套期* 一、交叉套期* 二、套期*比率 三、*套期*比率 四、*合约数量 第五节股指期货简史 一、股指期货的诞生 二、我国股指期货的发展历程 第六节股指期货合约条款 一、股指期货合约条款内容 二、我国的股指期货合约 第七节指数套利与程式交易 一、程式交易 二、指数套利与程式交易 第八节对冲股票组合风险 一、*合约数量 二、对冲股票组合的原因 三、调整β值 第九节套期*头寸的展期 一、展期 二、套期*头寸的展期 第七章利率期货 *节天数计算惯例及报价惯例 一、利率期货的概念 二、天数计算惯例 三、报价惯例*节中长期国债期货 一、中长期国债期货的定义 二、中长期国债期
- 索识旗舰店
- 读懂中国经济趋势,把握未来投资方向。
- 扫描二维码,访问我们的微信店铺