商品详情

?所得税为何成为现代国家的 ;财政基石??累进税率如何兼顾公平与经济活力??税收政策如何影响个人、企业与社会发展?
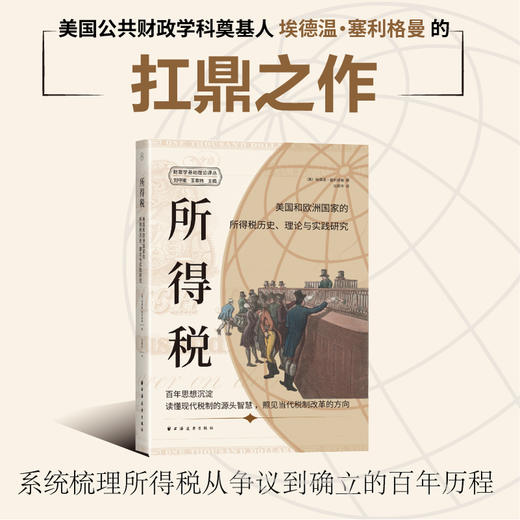
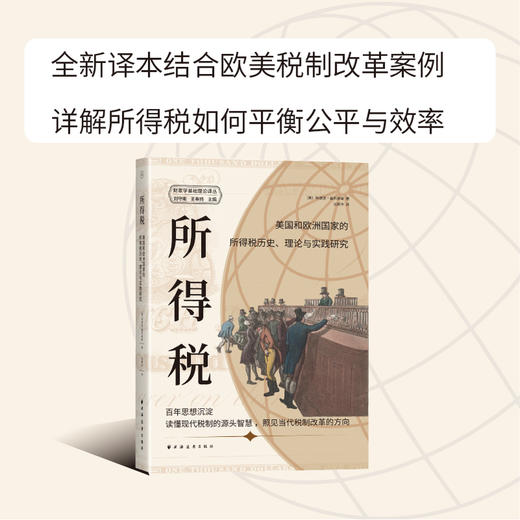
为什么必读这部税收学名著??公共财政大师的扛鼎之作:由美国公共财政学科的奠基人埃德温?塞利格曼亲笔撰写,以其深耕税收理论的毕生智慧,系统梳理所得税从争议到确立的百年历程,揭开现代税制的思想源头。?理论与实践的完美融合:既剖析 ;支付能力原则;分级税制 等核心理论,又结合欧美税制改革案例,详解所得税如何平衡公平与效率,为理解当代税收政策提供历史坐标与逻辑框架。?穿越百年的现实启示:书中对所得税确立过程中税率调整、税负公平、政府与市场关系的洞察,至今仍是破解贫富差距、优化税制设计的思想利器。
本书是美国公共财政学科奠基人埃德温塞利格曼的扛鼎之作。本书全面系统地梳理了所得税制度的百年演变历程,深入剖析了塑造所得税政策的政治经济力量、税制类型及征管方法的变革。作者不仅探讨了所得税的伦理意涵及其对社会与个人行为的影响,还结合大量历史案例,为读者提供了极具洞见的分析。作为一部兼具学术深度与可读性的经典著作,本书是财政学、税收学等专业学生,税务从业人员及政策研究者不可或缺的参考。
 :埃德温?塞利格曼(Edwin Seligman,18611939),美国经济学家,1885 年获哥伦比亚大学博士学位。曾任哥伦比亚大学教授、经济学系主任。他的贡献横跨税收理论、经济思想史、经济学方法论及政策实践等多个领域,对现代经济学尤其是公共财政学的发展产生了深远影响。代表著作包括《税费各论》《累进税的理论与实践》《租税转嫁与归宿》《历史的经济解释》《经济学原理》等。【译者简介】:沈国华,曾在上海财经大学《外国经济与管理》编辑部供职30多年,在工作之余和退休后曾先后翻译出版过40多部英文和法文译作,其中有著名管理学家德鲁克的《个人的管理》《组织的管理》《新社会:对工业秩序的剖析》和《养老金革命》,著名经济学家加尔布雷思的《1929年大崩盘》《加尔布雷思文集》,诺贝尔经济学奖获得者托马斯J.萨金特的《小零钱,大问题》、詹姆斯E.米德的《效率、平等和财产所有权》等,以及由著名财政史学家理查德邦尼主编的《欧洲财政国家的兴起》《经济系统与国家财政》和《危机、革命与自维持型增长》等著作。
导论篇 基本问题基本问题第一节 税收标准的发展第二节 作为能力衡量标准的财产第三节 作为能力衡量标准的支出和产出第四节 作为纳税能力衡量标准的收入第五节 收入的含义 第六节 税收的差别对待原则第七节 税收豁免 第八节 分级征收第九节 三种不同类型的所得税第一卷 外国所得税卷首语 中世纪的所得税第一节 地方所得税第二节 一般税或国家税第一编 英国的所得税第一章 17981816年的战时所得税第一节 三倍估值税的由来第二节 1798年通过的税法第三节 小皮特归附所得税第四节 1799年通过的法案第五节 英国民众对所得税的态度第六节 1803年的法案第七节 1806年的税法第八节 所得税的废除第二章 18421862年试征的所得税第一节 英国18161832年的所得税第二节 18321842年的动荡第三节 1842年的皮尔法案第四节 1851年的事态发展第五节 1851年任命的特别委员会第六节 格莱斯顿编制的1853年预算第七节 平静的十年第八节 1861年的税改委员会第三章 现代所得税从1862年到1911年半个世纪的成就第一节 从1862年到1872年太平无事的十年第二节 所得税日益常设化的1874年至1894年第三节 1894年至1904年:新问题的出现第四节 1904年的部门委员会第五节 税务欺诈问题第六节 1906年的特别委员会第七节 1907年采纳的差别对待原则第八节 1910年采纳的分级征收原则第九节 结束语第二编 欧洲大陆国家的所得税第一章 德意志邦国的所得税第一节 1820年的产品税和普鲁士的等级税第二节 所得税运动第三节 从1848年的欧洲革命到普法战争第四节 19世纪70和80年代的税收改革第五节 1891年的普鲁士所得税第六节 税改运动波及其他德意志邦国第七节 19001909年的批评和修正第八节 结束语第二章 法国的所得税 第一节 绪论第二节 1848年的欧洲革命第三节 普法战争第四节 从甘贝塔修正案到佩林修正案 (18761887年) 第五节 从 ;多芬法案到 ;议会外委员会(18871894年)第六节 从议会外委员会成立到19世纪末 (18941899年)的税改第七节 从卡约第一次入阁到第二次重返内阁 (18991907年)期间的税改第八节 卡约在1907年提出的所得税法案第九节 19071909年对卡约法案的审议第十节 获得通过的所得税法案的条款第十一节 结束语第三章 欧洲其他国家的所得税第一节 奥地利第二节 意大利所得税的历史性发展第三节 实际情况第四节 偷税漏税问题第五节 瑞士第二卷 美国的所得税第一章 美国殖民地时期的所得税 第一节 美国殖民地时期所得税的起源第二节 所得税在新英格兰地区的发展第三节 美国中部和南方殖民地的所得税第四节 结束语第二章 州所得税第一节 殖民地时期存续的能力税第二节 19世纪40年代第三节 内战时期第四节 美国州所得税的近代史第五节 威斯康星州的所得税第六节 结束语第三章 内战时期的所得税第一节 内战时期所得税的由来第二节 1862年的法案第三节 1864年的法案第四节 内战的后果第五节 关于保留所得税的争论第六节 内战期间所得税的实际运作情况第七节 结束语附录 南方邦联所得税第四章 1894年的所得税第一节 1894年所得税的由来第二节 国会辩论第三节 对新税法的分析第四节 新税法受到指责的缺点第五节 新税法的真正缺陷 第六节 结束语第五章 所得税的合宪性第一节 一般思考第二节 ;直接税的经济含义第三节 历史上的直接税条款先例第四节 直接税条款的引入第五节 制定直接税条款的意图第六节 宪法中 ;直接税的含义第七节 制宪会议对 ;直接税的使用第八节 联邦最高法院的早期裁决第九节 1895年的所得税案第十节 联邦最高法院部分大法官的不同意见第十一节 联邦最高法院裁决的影响第六章 拟议中的宪法第十六修正案第一节 宪法第十六修正案的由来第二节 这项宪法修正案的意义第三节 对各州借贷能力的影响第四节 州和市政债券的税收豁免第五节 全国统一的问题第六节 结束语结论篇 一个切实可行的方案结论 一个切实可行的方案第一节 所得税是否可取?第二节 所得税应该是州税还是联邦税? 第三节 如何征管所得税? 附录 1913年的所得税第一节 纳税义务人第二节 应税收入第三节 税率第四节 从源扣缴第五节 新税法的其他征管特点第六节 结束语参考文献
- 新华一城书集 (微信公众号认证)
- 上海新华书店官方微信书店
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...