商品详情
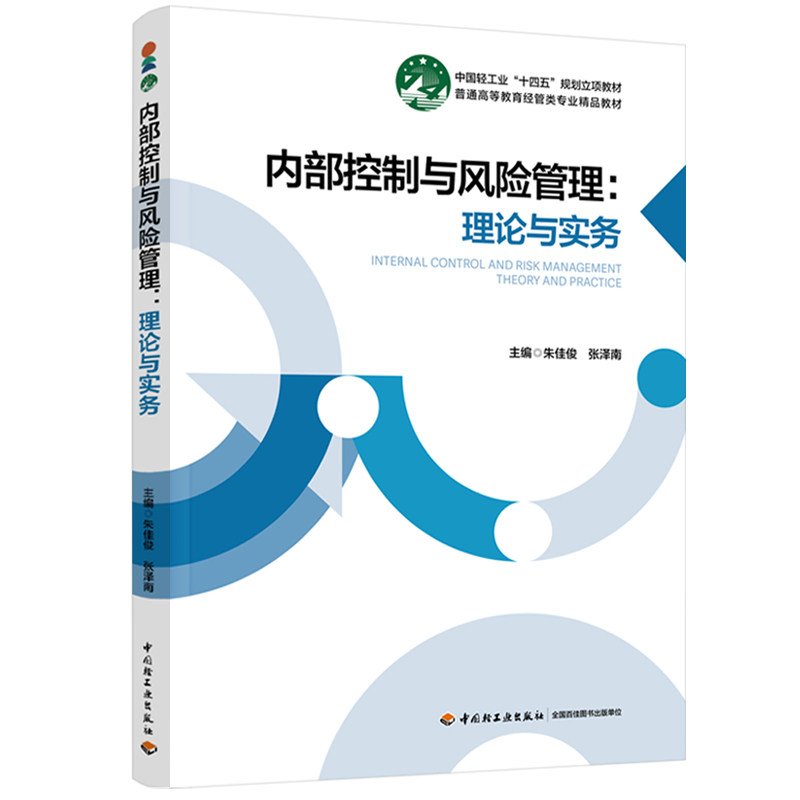
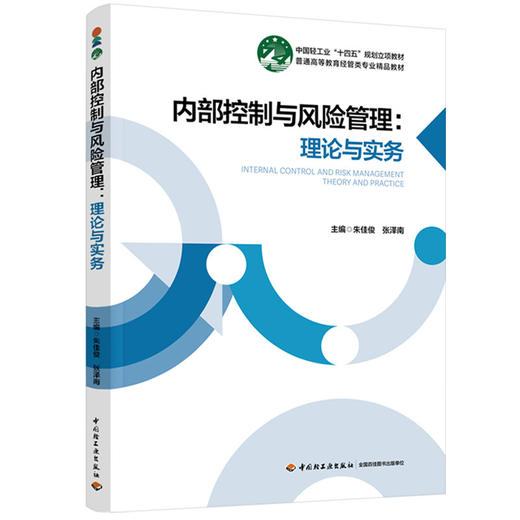
书名:内部控制与风险管理:理论与实务(普通高等教育经管类专业精品教材)
定价:49.8
ISBN:9787518455409
作者:朱佳俊,张泽南
版次:1
出版时间:2026-08
内容提要:
本书主要内容包括三大部分(内部控制总论、内部控制框架、内部控制应用),共十章(总论、基本理论、内部环境、风险评估、控制活动、业务控制活动、信息与沟通、内部监督、内部控制评价、内部控制审计)。从立法到理论,管理到应用,实现了内部控制与风险管理教学内容的全覆盖,满足了读者循序渐进的认知与学习需求。教材大纲与内容安排参考了国外优秀课程教材的模板,每一章附有学习目标、预览、案例、小结、习题及答案,重点突出、实践性强,能够满足学生自学、课堂教学、管理培训的综合需求。
作者简介:
朱佳俊,男,博士/博士后,江南大学会计系副教授、审计师、统计师、经济师,硕士研究生导师。加拿大York University访问学者。主要从事内部审计与风控、公司治理与财务、资产运营与管理等研究。担任工信部工业和信息通信业行业财经专家成员、无锡市人民代表大会财政经济委员会预算审查专家成员、无锡市重大投资评审专家成员、无锡市内部审计协会秘书长等。
目录:
第一部分 内部控制总论
第一章 总论
第一节 内部控制的发展历史
第二节 内部控制的理论与实践意义
第三节 美国的内部控制框架
第四节 中国的内部控制框架体系及相关法规
第二章 内部控制与风险管理基本理论
第一节 内部控制基本理论
第二节 风险管理基本理论
第三节 内部控制与风险管理
第二部分 内部控制框架
第三章 控制环境
第一节 概述
第二节 诚信与道德价值观
第三节 组织架构
第四节 发展战略
第五节 人力资源
第六节 企业文化
第七节 社会责任
第四章 风险评估
第一节 概述
第二节 目标设定
第三节 风险识别
第四节 风险分析
第五节 风险应对
第五章 控制活动
第一节 概述
第二节 不相容职务分离控制
第三节 授权审批控制
第四节 预算控制
第五节 财产保护控制
第六节 会计系统控制
第七节 运营分析控制
第八节 绩效考评控制
第九节 信息系统控制
第六章 业务活动控制
第一节 概述
第二节 基本业务活动控制
第三节 其他业务活动控制
第七章 信息与沟通
第一节 概述
第二节 信息传递
第三节 信息沟通
第八章 内部监督
第一节 概述
第二节 内部监督机制
第三节 内部监督程序与方法
第三部分 内部控制应用
第九章 内部控制评价
第一节 概述
第二节 组织与实施
第三节 内部控制缺陷认定
第四节 内部控制评价报告
第十章 内部控制审计
第一节 概述
第二节 审计准备阶段
第三节 审计实施阶段
第四节 审计后续阶段
参考文献
在线试读:
第一节 内部控制的发展历史 内部控制的发展历程可追溯至古代文明时期。随着工商业的蓬勃发展和经济活动的日益频繁,其内涵不断演变,逐步适应了不同时代的经济发展需求。 一、内部控制的产生 人类社会经济发展进程中,内部牵制(internal check)是一种古老而有效的管理思想和实践工具。考古证据表明,公元前 3600 年左右,美索不达米亚的苏美尔人已在原始财务管理活动中运用简易符号标记收付结算单,以此实现基础账目的核算与检查。在中国西周时期,国库管理制度已经发展出较为成熟的内部牵制制度,其中包括分权控制、九府出纳和交互考核等制度。这些萌芽状态的控制技术与实践活动展现了当时管理者对经济发展和生产管理的有效监管智慧,也奠定了现代内部控制理念的历史根基。13 世纪末,随着簿记的发展及复式记账方法的诞生,内部牵制的应用得到了迅速的发展。复式记账确立了记账人与资产保管者职责分离的原则,形成了早期会计控制的雏形。15世纪,伴随着资本主义的发展,借贷记账法应运而生,推动了内部控制的发展,建立了以职能?工为基础、账目稽核为核心的内部牵制制度。进入 20 世纪初,管理控制在现代公司治理中得到了系统性开发与应用,审批授权、职责分离、复式记账以及资产清查等手段逐步形成标准化操作规范,这些制度化管控措施在企业的经济活动中发挥着预防、监督和控制的重要作用,标志着相对成熟的内部控制机制已经基本成形。
- 中国轻工业出版社 (微信公众号认证)
- 中国轻工业出版社.
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...