商品详情
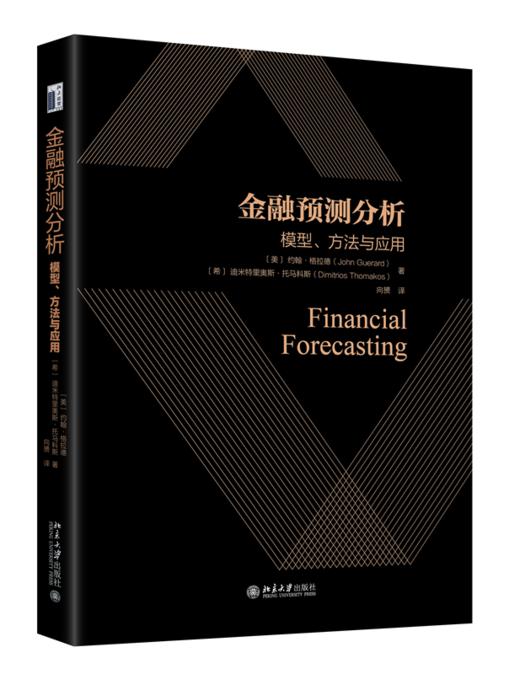
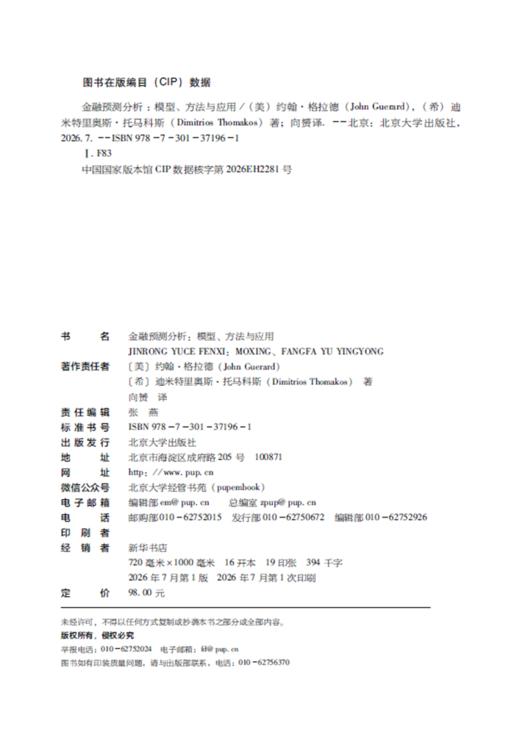
书名:金融预测分析:模型、方法与应用
定价:98.0
ISBN:9787301371961
作者:约翰·格拉德 [希] 迪米特
版次:1
出版时间:2026-07
内容提要:
作者简介:
[美] 约翰·格拉德(John Guerard),金融学博士,独立金融研究员。曾担任麦金利资本管理公司量化研究总监近15年,曾任职于德崇证券、伯纳姆、兰伯特集团以及大和证券信托公司。曾任教于弗吉尼亚大学、里海大学和罗格斯大学,并在华盛顿大学、纽约大学和宾夕法尼亚大学担任兼职教员。
[希] 迪米特里奥斯·托马科斯(Dimitrios Thomakos),雅典国立卡波蒂斯坦大学(NKUA)应用计量经济学教授,控制论与人工智能实验室(CAIL)创始主任。主要研究领域为预测理论与实践应用。
目录:
第1章 预测方法和模型
1.1简介
1.2理论基础
1.3模型的矩、平稳性以及模型错误设定的影响
1.4多元时间序列
1.5模型选择
1.6平滑和预测平均方法
1.7预测的事后评估
1.8实证分析示例
第2章 预测平均、自适应学习和θ方法
2.1自适应预测平均方法
2.2自适应学习预测
2.3自适应θ方法
2.4实证分析示例
第3章 滚动窗口平均方法
3.1滚动窗口平均方法的理论基础
3.2实证分析示例
第4章 自动时间序列建模与预测的应用
4.1 GNP预测:等权重预测的最优性
4.2 LEI在实际GDP和失业率预测中的应用
4.3传递函数建模的更多应用
4.4经济衰退预测
4.5小结
第5章 财务报表预测分析
5.1利润表
5.2资产负债表
5.3资产
5.4负债和所有者权益
5.5现金流量表
5.6比率分析及营运资本
第6章风险、收益和绩效评估理论
6.1风险和收益以及Markowitz优化分析
6.2资本市场均衡
6.3 Barra模型:一个基本的机构风险模型
6.4高级投资组合技术和统计风险模型:构建均值-方差有效投资组合
6.5 Axioma风险模型
6.6评估共同基金
6.7小结
附录USE4风险因子的定义
第7章 股票估值、股票选择、投资组合选择与投资应用研究
7.1预期收益模型和选股模型
7.2基本面变量和基于回归的预期收益模型
7.3 MQ、USER和GLER模型:股票估值和组合构建
7.4企业资金支出的定义及计算
7.5定量模型检验
7.6区域模型检验
7.7关于全球股票市场和中国A股市场的实证研究结果
7.8实际投资绩效
7.9小结
第8章 总结与结论
定价:98.0
ISBN:9787301371961
作者:约翰·格拉德 [希] 迪米特
版次:1
出版时间:2026-07
内容提要:
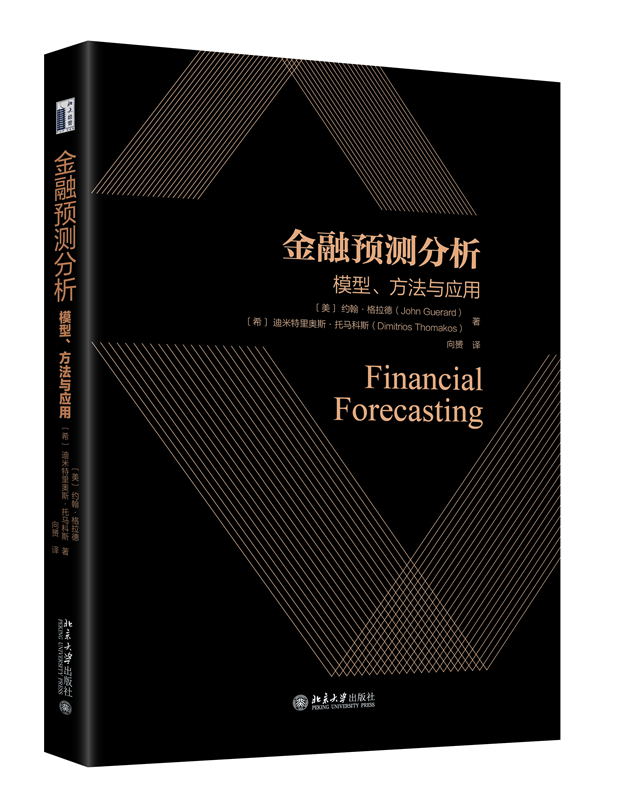
本书是关于金融预测分析、理解财务数据和构造有效投资组合的数量导向的专业读本,以简明而系统的方式向读者呈现了预测的基础知识及其实践应用。全书共分为8章:第1—3章介绍预测的基础知识及其扩展。第4—7章介绍了预测模型和方法在经济学与金融学(尤其是金融投资决策)中的实际应用。第8章为总结与结论。
在各章的分析中,作者试图将预测与投资理论以及决策实践融为一体,展示了丰富的理论与实证研究成果。书中包含了对中国实际GDP增长率、美国实际GDP增长率、美国失业率以及全球与中国股市中表现优异股票的预测实例。本书适合量化研究领域的研究人员和投资专业人士阅读使用。
作者简介:
[美] 约翰·格拉德(John Guerard),金融学博士,独立金融研究员。曾担任麦金利资本管理公司量化研究总监近15年,曾任职于德崇证券、伯纳姆、兰伯特集团以及大和证券信托公司。曾任教于弗吉尼亚大学、里海大学和罗格斯大学,并在华盛顿大学、纽约大学和宾夕法尼亚大学担任兼职教员。
[希] 迪米特里奥斯·托马科斯(Dimitrios Thomakos),雅典国立卡波蒂斯坦大学(NKUA)应用计量经济学教授,控制论与人工智能实验室(CAIL)创始主任。主要研究领域为预测理论与实践应用。
目录:
第1章 预测方法和模型
1.1简介
1.2理论基础
1.3模型的矩、平稳性以及模型错误设定的影响
1.4多元时间序列
1.5模型选择
1.6平滑和预测平均方法
1.7预测的事后评估
1.8实证分析示例
第2章 预测平均、自适应学习和θ方法
2.1自适应预测平均方法
2.2自适应学习预测
2.3自适应θ方法
2.4实证分析示例
第3章 滚动窗口平均方法
3.1滚动窗口平均方法的理论基础
3.2实证分析示例
第4章 自动时间序列建模与预测的应用
4.1 GNP预测:等权重预测的最优性
4.2 LEI在实际GDP和失业率预测中的应用
4.3传递函数建模的更多应用
4.4经济衰退预测
4.5小结
第5章 财务报表预测分析
5.1利润表
5.2资产负债表
5.3资产
5.4负债和所有者权益
5.5现金流量表
5.6比率分析及营运资本
第6章风险、收益和绩效评估理论
6.1风险和收益以及Markowitz优化分析
6.2资本市场均衡
6.3 Barra模型:一个基本的机构风险模型
6.4高级投资组合技术和统计风险模型:构建均值-方差有效投资组合
6.5 Axioma风险模型
6.6评估共同基金
6.7小结
附录USE4风险因子的定义
第7章 股票估值、股票选择、投资组合选择与投资应用研究
7.1预期收益模型和选股模型
7.2基本面变量和基于回归的预期收益模型
7.3 MQ、USER和GLER模型:股票估值和组合构建
7.4企业资金支出的定义及计算
7.5定量模型检验
7.6区域模型检验
7.7关于全球股票市场和中国A股市场的实证研究结果
7.8实际投资绩效
7.9小结
第8章 总结与结论
- 北京大学出版社旗舰店 (微信公众号认证)
- 【发票】在订单留言电子邮箱、发票抬头、税号、(统一开电子发票,缺一项都不能开票,自行下载打印)
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...