商品详情
定价:42.0
ISBN:9787524415510
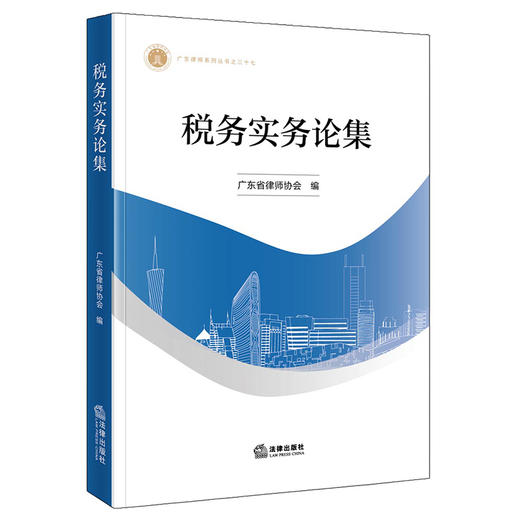
作者:广东省律师协会 编
版次:1
出版时间:2026-08
内容提要:
本书是广东省律师协会丛书作品之一。在现代国家语境下,国家有为公民提供公共服务和公共产品的责任,而作为这种公共服务和公共产品的对价,公民有责任也有义务为此支付费用。“税收是文明的代价”。一个国家若无税收,则政权无法正常运转,更无法提供国防、行政、司法和社会福利等公共产品和公共服务。因此,财政收入尤其是税收,关系到国家稳定与社会发展,以及公共服务与公共产品的质量。广东省律师协会税务法律专业委员会倡导全体委员在办理涉税业务的同时撰写论文或者实务文章,促进交流学习。委员积极响应并踊跃投稿,内容涵盖总结办案经验、实务案例研讨及立法建议。*终优优选出31篇汇编成集,针对实务问题,给出想法和经验总结。
目录:
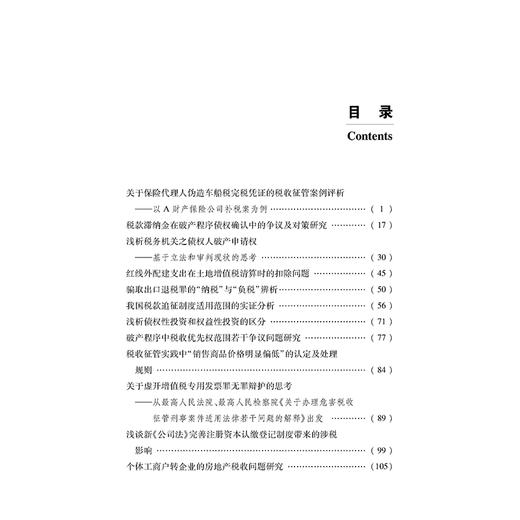
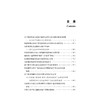
目 录Contents
关于保险代理人伪造车船税完税凭证的税收征管案例评析
——以A财产保险公司补税案为例
税款滞纳金在破产程序债权确认中的争议及对策研究
浅析税务机关之债权人破产申请权
——基于立法和审判现状的思考
红线外配建支出在土地增值税清算时的扣除问题
骗取出口*税罪的“纳税”与“负税”辨析
我国税款追征制度适用范围的实证分析
浅析债权性投资和权益性投资的区分
破产程序中税收优先权范围若干争议问题研究
税收征管实践中“销售商品价格明显偏低”的认定及处理规则
关于虚开增值税专用发票罪无罪辩护的思考
——从*高人民法院、*高人民检察院《关于办理危害税收征管刑事案件适用法律若干问题的解释》出发
浅谈新《公司法》完善注册资本认缴登记制度带来的涉税影响
个体工商户转企业的房地产税收问题研究
关于一起土地增值税核定征收案件的启示
关于“代持股”纳税争议的探讨
——以武汉某酒店转让代持股所涉企业所得税案为例
债权人在以物抵债中依法不应承担卖方税费实现物业过户
——以仓建企业管理有限公司以物抵债案为例
公司持有高新技术企业资格期间不符合高新规定的税务风险及合规建议
税务行政处罚案件中,偷税定性不可忽视主观故意
浅析母子公司之间无偿划转债权的涉税处理
善意取得虚开增值税专用发票的认定问题
浅析网络主播个人所得税的扣缴问题
股东与公司间往来借款的税法风险分析
民事强制执行中被执行人欠税问题处理的探讨
兼营和混合销售税收实务分析与思考
浅议金融工具对企业税负的影响
土地增值税清算成本归集扣除分摊方法适用问题
税务行政诉讼中的主体与程序问题研究
广东省社会保险费欠费追缴的若干问题思考
主观上不具有骗取国家税款目的的虚开增值税专用发票行为性质的认定
劳动纠纷中的个人所得税问题
竞买公告包税条款的效力问题
涉税刑事案件中税款、赃款、违法所得认定的司法现状和相关问题的讨论
房地产企业人防车位土地增值税处理
论骗取出口*税罪的若干问题
- 法律出版社旗舰店 (微信公众号认证)
- 阅读自由与正义的另一种可能
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...