Python机器学习之金融风险管理 Python机器学习风控金融风险管理人工智能AI风控计算机书籍
¥74.90
| 运费: | ¥ 0.00-20.00 |
商品详情
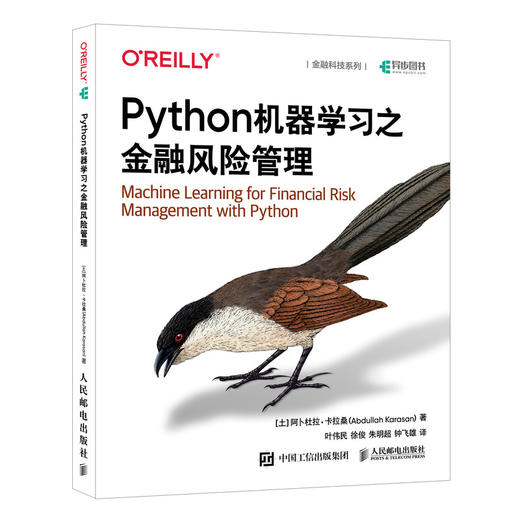
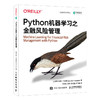
书名:Python机器学习之金融风险管理
定价:99.8
ISBN:9787115631480
作者:阿卜杜拉·卡拉桑(Abdullah Karasan)
版次:第1版
出版时间:2025-03
内容提要:
近年来,人工智能技术得到了快速发展,并在金融风险管理领域逐渐渗透。本书旨在引导读者了解金融风险建模背后的理论,学会在金融风险管理业务中运用Python语言和一系列机器学习模型。 本书分为三部分,*部分(第1~3章)介绍风险管理的基础知识,*部分(第4~8章)通过一系列案例将机器学习模型运用到市场风险管理、信用风险管理、流动性风险管理和运营风险管理等场景,第三部分(第9章、第10章)讲解如何对其他金融风险类型进行建模。 本书案例丰富、实战性强,适合金融行业的工程师、财务分析师、风险分析师等群体阅读。通过阅读本书,读者将发现人工智能技术的强大魅力,并学会运用Python语言驾驭多种*率的机器学习模型,进一步重塑自己的风险管理思维。
作者简介:
阿卜杜拉·卡拉桑(Abdullah Karasan)出生于德国柏林。在完成了经济学和工商管理的学习后,他从美国密歇根大学安娜堡分校获得了应用经济学硕士学位,并从土耳其安卡拉的中东科技大学获得了金融数学博士学位。他曾在土耳其财政部任职,目前担任Magnimind公司的*数据科学家,同时也是马里兰大学巴尔的摩分校的讲师。此外,他在金融数据科学领域发表了多篇论文。
目录:
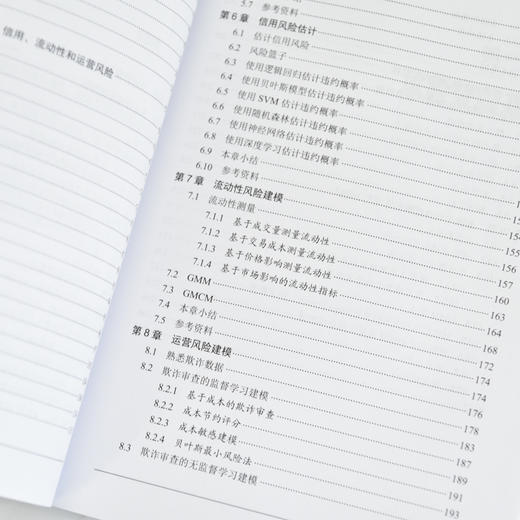
第 一部分 风险管理基础 1
第 1章 风险管理基础知识 3
1.1 风险 3
1.2 收益 4
1.3 风险管理 6
1.3.1 主要的金融风险类型 7
1.3.2 风险管理失败导致严重的财务危机 8
1.4 金融风险管理中的信息不对称 9
1.4.1 逆向选择 10
1.4.2 道德风险 12
1.5 本章小结 13
1.6 参考资料 13
第 2章 时间序列建模简介 14
2.1 时间序列的成分 16
2.1.1 趋势 17
2.1.2 季节性 19
2.1.3 周期性 21
2.1.4 残差 21
2.2 传统时间序列建模过程 26
2.3 白噪声和信息准则 27
2.4 MA、AR和ARIMA模型 28
2.4.1 MA模型 28
2.4.2 AR模型 33
2.4.3 ARIMA模型 37
2.5 本章小结 42
2.6 参考资料 43
第3章 使用深度学习进行时间序列建模 44
3.1 RNN 45
3.2 LSTM 51
3.3 本章小结 54
3.4 参考资料 54
*部分 使用ML管理市场、信用、流动性和运营风险 57
第4章 基于ML的波动率预测 59
4.1 ARCH模型 61
4.2 GARCH模型 67
4.3 GJR-GARCH模型 72
4.4 EGARCH模型 74
4.5 SVR-GARCH模型 76
4.6 神经网络和深度学习 81
4.7 贝叶斯方法 86
4.7.1 马尔可夫链蒙特卡罗方法 87
4.7.2 M-H算法 89
4.8 本章小结 93
4.9 参考资料 94
第5章 市场风险建模 95
5.1 VaR模型 96
5.1.1 方差-协方差法 97
5.1.2 历史模拟法 103
5.1.3 蒙特卡罗法 104
5.2 降噪 106
5.3 ES模型 114
5.4 考虑流动性风险之后的ES模型 115
5.5 实际成本 116
5.6 本章小结 123
5.7 参考资料 124
第6章 信用风险估计 125
6.1 估计信用风险 126
6.2 风险篮子 127
6.3 使用逻辑回归估计违约概率 137
6.4 使用贝叶斯模型估计违约概率 144
6.5 使用SVM估计违约概率 149
6.6 使用随机森林估计违约概率 150
6.7 使用神经网络估计违约概率 151
6.8 使用深度学习估计违约概率 152
6.9 本章小结 154
6.10 参考资料 154
第7章 流动性风险建模 155
7.1 流动性测量 156
7.1.1 基于成交量测量流动性 157
7.1.2 基于交易成本测量流动性 160
7.1.3 基于价格影响测量流动性 163
7.1.4 基于市场影响的流动性指标 164
7.2 GMM 168
7.3 GMCM 172
7.4 本章小结 174
7.5 参考资料 174
第8章 运营风险建模 176
8.1 熟悉欺诈数据 178
8.2 欺诈审查的监督学习建模 183
8.2.1 基于成本的欺诈审查 187
8.2.2 成本节约评分 189
8.2.3 成本敏感建模 191
8.2.4 贝叶斯*小风险法 193
8.3 欺诈审查的无监督学习建模 196
8.3.1 自组织映射 196
8.3.2 自编码器 198
8.4 本章小结 202
8.5 参考资料 203
第三部分 对其他金融风险类型建模 205
第9章 公司治理风险度量:股价崩盘 207
9.1 股价崩盘度量 208
9.2 *小协方差行列式的理论 209
9.3 *小协方差行列式的代码 210
9.4 面板数据分析 219
9.5 本章小结 226
9.6 参考资料 226
第 10章 金融中的合成数据生成与HMM 228
10.1 合成数据生成 228
10.2 评估合成数据的功效 229
10.3 合成数据生成实战 230
10.3.1 使用真实数据生成合成数据 230
10.3.2 使用模型生成合成数据 233
10.4 HMM简介 236
10.5 对比隐马尔可夫模型与Fama-French三因子模型 237
10.6 使用高斯HMM模型生成合成数据 245
10.7 本章小结 246
10.8 参考资料 246
后记 247
- 人民邮电出版社有限公司 (微信公众号认证)
- 人民邮电出版社微店,为您提供最全面,最专业的一站式购书服务
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...