商品详情
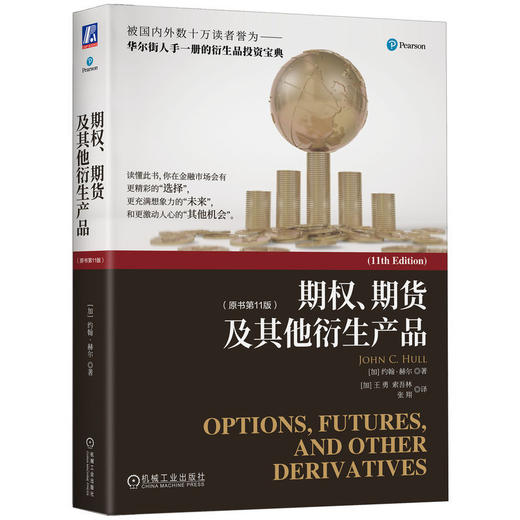
期权、期货及其他衍生产品(原书第11版)对于金融衍生品从业者来说是一本;经典,对于高校学生来说,它是一本畅销教材。该书针对当前金融问题仔细讨论即将取代LIBOR的隔夜参考利率,以及它们决定零息收益率曲线的方式。作者尽量少地采用数学知识, 提供了大量业界事例,主要讲述了期货市场的运作机制、采用期货的对冲策略、远期及期货价格的确定、期权市场的运作过程、雇员股票期权的性质、期权交易策略以及信用衍生产品、布莱克斯科尔斯默顿模型、希腊值及其运用等。 本书既是商学、经济学、金融数学和金融工程专业本科生、研究生和MBA的教材,也是立志成为专业金融从业者或成功的个人投资者一本很好的案头工具书!
约翰赫尔lt;br /gt;John C. Hulllt;br /gt;加拿大多伦多大学罗特曼管理学院教授,曾执教约克大学、英国伦敦商学院等。自1988年任教多伦多大学以来,多次荣获全校卓越教学奖,并于2016年被授予大学教授称号(仅授予多伦多大学2%的教师的荣誉称号)。他的研究和教学内容包括风险管理、监管、机器学习以及衍生产品。他是罗特曼管理学院金融硕士项目和金融风险管理硕士项目的联合主任。lt;br /gt;他在国际衍生品及风险管理领域享有盛誉,被誉为;对衍生品行业做出贡献的学者。2021年被全球风险管理专业人士协会(GARP)聘为金融风险管理师(FRM)顾问委员会高级顾问,并于2019年、2013年、2011年多次荣获哈里M.马科维茨论文奖、特别奖和;Graham amp; Dodd Scroll奖,2013年荣获第20届阿姆斯特丹RiskMinds杰出贡献奖。他曾在20世纪90年代末至21世纪初被固定收益分析师协会(FIASI)选入固定收益名人堂,被国际金融工程协会(IAFE)授予;年度金融工程大师称号,也被多伦多银行业评选为加拿大年度风险经理,还担任过穆迪学术咨询和研究委员会主席。lt;br /gt;《期权、期货及其他衍生产品》《风险管理与金融机构》《商业机器学习》是其代表作,已经被翻译成多种文字,在全世界广泛流行,本书被奉为;衍生产品投资宝典。
- 新华一城书集 (微信公众号认证)
- 上海新华书店官方微信书店
- 扫描二维码,访问我们的微信店铺
- 随时随地的购物、客服咨询、查询订单和物流...